Onde Investir R$ 1.000 e Render Mais que a Poupança em 2026: Veredito com a Selic de Hoje
Resposta rápida: com a Selic em 13,75%, R$ 1.000 rendem bem mais em CDB acima de 100% do CDI, Tesouro Selic ou LCI/LCA do que na poupança, que paga cerca de 6,2% ao ano mais TR.
Última atualização: 3 de novembro de 2026 · Por Irio de Jesus Silveira
Quanto rendem R$ 1.000 na poupança em 2026?
Cerca de R$ 62 em 12 meses, mais a TR do período. É isso que sobra quando a Selic está acima de 8,5% ao ano.
Aqui existe um erro que se repete em muitos sites. A conta de “70% da Selic” só vale quando a Selic está em 8,5% ao ano ou menos. Acima disso, a regra muda: a poupança paga 0,5% ao mês mais a Taxa Referencial, o que dá 6,17% ao ano antes da TR.
Com a Selic a 13,75% e o CDI perto de 13,65%, a distância é grande. A poupança é isenta de IR, mas isso não cobre a diferença.
Quais investimentos pagam mais que a poupança com R$ 1.000?
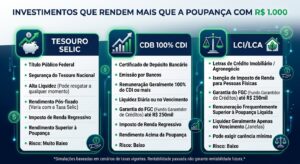
Quatro opções de renda fixa aceitam esse valor e ganham da poupança: Tesouro Selic, CDB com liquidez diária, CDB acima de 100% do CDI e LCI/LCA.
- Tesouro Selic: acompanha a taxa básica, aporte a partir de cerca de R$ 30 e resgate em um dia útil.
- CDB de liquidez diária (100% do CDI): rende parecido com o Tesouro Selic. Vale a pena só se o banco pagar um pouco mais.
- CDB de 102% a 106% do CDI: costuma aparecer em bancos médios e digitais. Normalmente exige prazo ou tem carência.
- LCI e LCA: isentas de IR para pessoa física. Em títulos atrelados ao CDI, o prazo mínimo hoje é de 6 meses.
Refiz as contas com a Selic atual, CDI de 13,65% e prazo de 12 meses, que cai na alíquota de 17,5% de IR para os títulos tributados:
| Opção | Taxa bruta aprox. (a.a.) | Ganho líquido em 12 meses | Liquidez |
|---|---|---|---|
| Poupança | 6,2% + TR | ≈ R$ 62 (+ TR) | Diária (respeitando o aniversário) |
| Tesouro Selic | ≈ 13,7% | ≈ R$ 113 | D+1 |
| CDB 100% do CDI | 13,65% | ≈ R$ 113 | Diária (se contratado assim) |
| CDB 106% do CDI | ≈ 14,5% | ≈ R$ 119 | Depende do título |
| LCI/LCA 90% do CDI | ≈ 12,3% | ≈ R$ 123 (isento) | Carência mínima de 6 meses |
Valores aproximados, sem considerar taxas específicas de cada instituição. A LCI de 90% do CDI equivale a um CDB de cerca de 109% em 12 meses.
Um detalhe que muita gente ignora: o prazo muda o ranking
O IR da renda fixa é regressivo: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima disso. Quanto mais curto o prazo, mais a isenção da LCI e da LCA pesa a favor delas.
Em 6 meses, a mesma LCI de 90% equivale a um CDB de cerca de 116% do CDI. Em prazos longos a vantagem encolhe.
Tesouro Selic, CDB ou LCI: qual escolher para R$ 1.000?
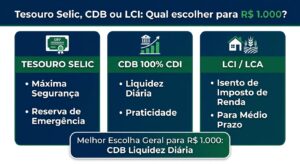
Depende de quando você pode precisar do dinheiro. Sem prazo definido, Tesouro Selic. Com prazo de 6 meses ou mais, LCI/LCA costuma render mais.
| Sua situação | Melhor caminho | Por quê |
|---|---|---|
| Pode precisar do valor a qualquer momento | Tesouro Selic ou CDB de liquidez diária | Resgate rápido e rendimento próximo à Selic |
| Não vai mexer por 6 meses ou mais | LCI/LCA a partir de 90% do CDI | Isenção de IR compensa a carência |
| Prazo entre 1 e 2 anos e aceita banco médio | CDB acima de 106% do CDI | Ganho extra, coberto pelo FGC até o limite |
| Quer o mais simples possível | Tesouro Selic | Risco soberano e pouca decisão a tomar |
Quais são os riscos de investir R$ 1.000 em renda fixa?
Baixos, mas não zero. O principal risco é de liquidez, não de perder o dinheiro.
No Tesouro Direto, quem garante o pagamento é o governo federal. CDB, LCI e LCA têm cobertura do FGC até R$ 250 mil por CPF e por instituição, muito acima do seu R$ 1.000.
A ressalva honesta: títulos pós-fixados rendem menos se a Selic cair, e o mercado já projeta cortes até o fim do ano. Em CDB e Tesouro, resgates em menos de 30 dias ainda podem sofrer IOF regressivo. E vale conferir se há taxa de custódia na plataforma onde você comprar.
Outra limitação: em R$ 1.000, a diferença entre as melhores opções é de poucos reais por mês. A escolha importa mais pelo hábito de investir do que pelo valor em si.
O que pode ficar desatualizado neste guia?
A taxa Selic e, com ela, todos os rendimentos desta página. A Selic está em 13,75% desde a reunião de 16 de setembro de 2026, e o Copom volta a decidir nos dias 3 e 4 de novembro.
Revise os números a cada reunião do Copom, que você acompanha no site do Banco Central. As regras de prazo de LCI/LCA e a isenção de IR também merecem conferência quando o CMN ou o governo sinalizar mudanças.
Como investir R$ 1.000 agora, passo a passo?
- Abra conta em uma corretora ou banco digital (Nubank, Inter, BTG e outros).
- Transfira os R$ 1.000 por Pix.
- Entre na área de investimentos e filtre por renda fixa.
- Escolha o Tesouro Selic (vencimento disponível) ou um CDB de liquidez diária. Se não vai precisar do dinheiro por 6 meses ou mais, compare com LCI/LCA.
- Confirme o valor líquido projetado antes de finalizar. Para ver o título e as taxas oficiais, consulte o Tesouro Direto.
Se a ideia é transformar esse primeiro milhar em hábito, vale ver como aposentar começando com R$ 500 por mês.
Veredito do Especialista
Na prática, a poupança perdeu a função de investimento. Hoje ela é só conveniência, e a conveniência cobra caro: R$ 50 a R$ 60 a menos por ano a cada R$ 1.000.
Para quem vale a pena
- Quem está começando e quer um primeiro investimento simples: Tesouro Selic.
- Quem tem prazo de 6 meses ou mais e quer maximizar o líquido: LCI/LCA de 90% do CDI ou mais.
- Quem monta reserva de emergência e precisa de resgate rápido: Tesouro Selic ou CDB de liquidez diária.
Para quem NÃO vale a pena
- Quem pode precisar do dinheiro em semanas e escolheria LCI/LCA com carência.
- Quem busca ganho relevante em reais só com R$ 1.000: o valor é pequeno demais. O que muda o resultado é o aporte mensal.
- Quem aceitaria risco de banco desconhecido por 1 ou 2 pontos a mais de CDI sem checar o emissor.
Perguntas frequentes sobre investir R$ 1.000
A poupança ainda vale a pena em 2026?
Só para valores que você vai sacar em poucos dias. Com Selic acima de 8,5%, ela rende cerca de 6,2% ao ano mais TR, bem abaixo do CDI.
Qual é a Selic hoje?
13,75% ao ano, desde 16 de setembro de 2026. O Copom volta a decidir nos dias 3 e 4 de novembro de 2026.
Quanto rendem R$ 1.000 por mês no Tesouro Selic?
Em média, cerca de R$ 9 a R$ 10 líquidos por mês, com a Selic atual e prazo de 12 meses. O valor varia conforme a taxa e o prazo.
LCI e LCA são mesmo isentas de Imposto de Renda?
Sim, para pessoa física. A isenção segue em vigor em 2026, já que a MP 1.303, que previa cobrança de 5%, perdeu a validade em 2025.
Posso perder dinheiro em CDB, LCI ou LCA?
Se o banco quebrar, o FGC cobre até R$ 250 mil por CPF e por instituição. Para R$ 1.000, o risco prático é baixo.
Tesouro Selic ou CDB de 100% do CDI: qual é melhor?
O rendimento é parecido. O Tesouro Selic tem o governo como devedor. Prefira o CDB apenas se o banco pagar mais de 100% do CDI com liquidez compatível.
Qual o prazo mínimo de uma LCI ou LCA?
Seis meses para as atreladas ao CDI ou prefixadas. As corrigidas pelo IPCA têm prazos maiores: 36 meses para LCI e 12 meses para LCA.
Vale a pena investir só R$ 1.000?
Vale. O valor é pequeno, mas começa o hábito e a renda fixa aceita aportes baixos. O resultado em reais cresce com os aportes mensais.
Escrito por: Irio de Jesus Silveira
Última atualização: 3 de novembro de 2026
Fontes: Banco Central do Brasil (Selic e Copom), Tesouro Direto, FGC e regulamentação do CMN (Resolução 5.215/2025). Os valores são estimativas para R$ 1.000 em 12 meses e variam conforme a instituição. Conteúdo educativo, sem recomendação personalizada de investimento.